Robots humanoïdes en Europe et en Suisse : 7000 unités vendues et beaucoup de retenue
Dans le monde, environ 7000 robots humanoïdes ont été vendus en 2025, contre 542'000 robots industriels. L'Europe n'apparaît pas comme une catégorie distincte dans les statistiques. Qui achète en Suisse aujourd'hui préfère louer, et les prévisions pour 2035 s'écartent d'un facteur quatorze.
 Image symbolique · générée par IA
La Fédération internationale de la robotique a présenté son enquête annuelle cette semaine, et elle contient un chiffre qui relativise tout le battage médiatique : environ 7000 robots humanoïdes ont été vendus dans le monde en 2025, pour des applications industrielles et professionnelles. Au cours de la même période, environ 542'000 robots industriels classiques et 199'000 robots de service professionnels ont trouvé preneur. Facteur 77.
L'Europe n'apparaît pas comme une catégorie distincte dans cette statistique parce que les quantités sont trop faibles. La Suisse non plus. Ce qui existe ici, ce sont des décisions individuelles bien documentées : quatre robots de transport pour l'Hôpital cantonal de Zurich à partir de 2027, un robot livreur en test chez Post et Migros, un robot de soins dans une clinique de réadaptation thurgovienne. Aucun d'entre eux n'est un humanoïde.
Ceux qui construisent des humanoïdes en Europe aujourd'hui se comptent sur les doigts de deux mains, et l'argent est néanmoins disponible. Neura Robotics de Metzingen a levé jusqu'à 1,4 milliard de dollars en juin, à une valorisation d'environ sept milliards, et a transféré l'intégralité du développement du modèle 4NE1 à Zurich à Seefeld en décembre. Environ 1400 personnes travaillent pour l'entreprise, la fabrication reste en Allemagne. Le Humanoid britannique a levé 152 millions de dollars en juillet avec une valorisation de 1,35 milliard. Wandercraft français, auparavant connu pour ses exosquelettes, a conclu un contrat avec Renault pour 350 unités de son Calvin-40 sans tête jusqu'en 2027 et compte douze clients ayant signé. Et Hexagon, basé à Zurich, a convenu en avril avec Schaeffler de placer au minimum 1000 humanoïdes AEON dans ses usines d'ici 2032. La première application productive, le contrôle automatisé des pièces, devrait débuter à la fin de cette année. Le fait que le Calvin-40 n'ait pas de tête et que l'AEON se déplace sur roues ne change rien à la classification : la FIR compte comme humanoïde ce qui est construit de manière anthropomorphe et qui fonctionne de manière autonome dans un environnement conçu pour les humains. Elle ne demande pas de jambes.
Ce sont les grands noms. Derrière eux se classent un deuxième champ : Agile Robots de Munich avec environ 3200 salariés, Oversonic et Generative Bionics d'Italie, PAL Robotics de Barcelone, qui vend des plateformes de recherche depuis plus de vingt ans, la 1X norvégienne, qui propose son robot ménager Neo pour 20'000 dollars ou 499 dollars par mois et a largement transféré la production aux États-Unis. Selon un relevé de Dealroom, 8,7 milliards de dollars ont afflué en 2026 jusqu'à présent vers les startups humanoïdes, dans le monde entier, le double de toute l'année précédente. Sur l'ensemble du capital-risque en robotique, environ 14 pour cent se retrouvent en Europe, 52 pour cent aux États-Unis, 28 pour cent en Chine.
Le côté suisse semble différent de ce qu'on pourrait s'attendre. Aucun humanoïde n'est construit ici, mais des spécialistes. ANYbotics à Zurich a livré plus de 200 de ses robots d'inspection à quatre pattes et a levé plus de 127 millions d'euros, mais la liste des clients se lit comme un répertoire de groupes énergétiques étrangers : bp, Equinor, Eni, Petrobras, Siemens Energy. Mimic Robotics, spin-off du Polytechnique Fédéral avec 25 personnes, construit des mains robotisées et les modèles correspondants et a clôturé en novembre un tour de financement de 16 millions de dollars. RIVR, anciennement Swiss-Mile, a été repris par Amazon en mars. Le schéma est clair : la Suisse produit de la technologie et la vend à l'étranger, ou vend carrément l'entreprise entière.
Ceux qui achètent ici achètent petit et calculent serré. L'Hôpital cantonal de Zurich a décidé en juin, après un essai pilote depuis 2023, d'introduire définitivement quatre robots de transport autonomes, exploitation à partir de 2027, pour 303'000 francs par an. La forme du contrat est caractéristique : loué, non acheté, explicitement pour rester flexible technologiquement. Post et Migros Online ont laissé un robot RIVR livrer des denrées alimentaires jusqu'à septembre 2025 à Regensdorf, jusqu'à 60 kilos, capable de monter les escaliers ; aucune décision sur un déploiement n'a été prise jusqu'à présent. La clinique de réadaptation Zihlschlacht utilise depuis des années les robots de soins Lio et Lia de F&P Robotics, kit de démarrage 140'000 francs. Et dans l'industrie laitière, où le calcul est rentable depuis des décennies, environ 3000 robots de traite sont maintenant en service.
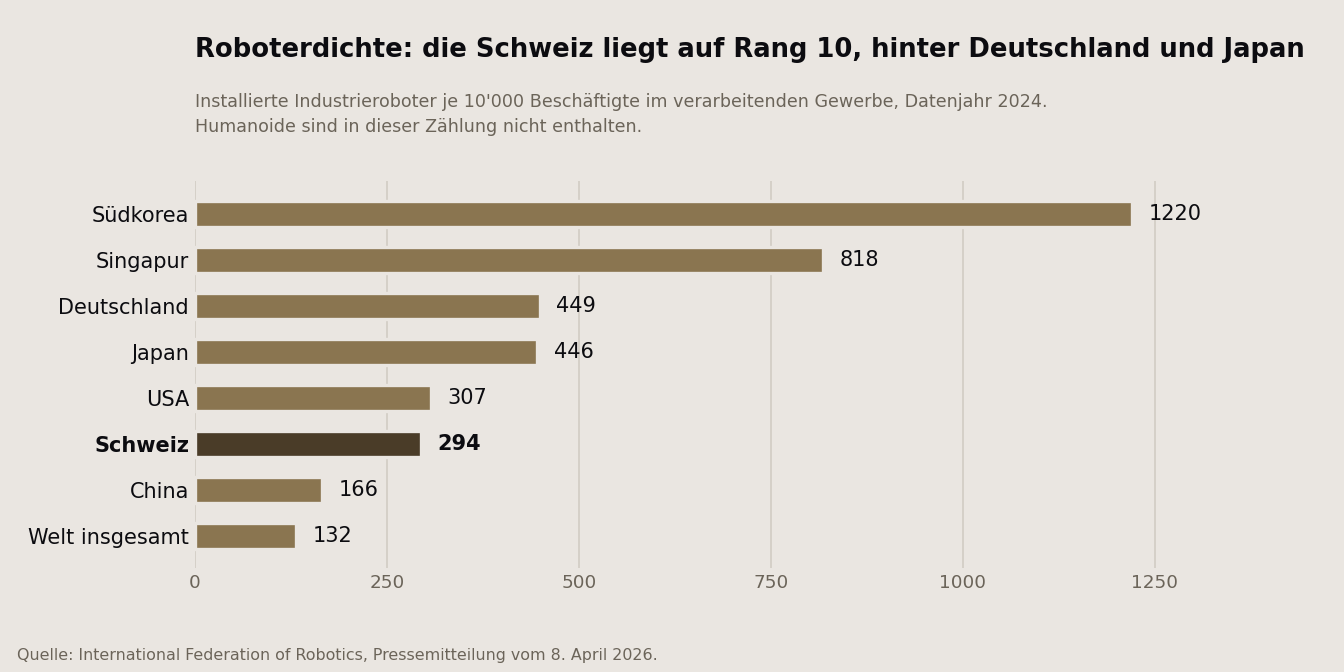
La retenue a des raisons concrètes, et la première est juridique. À partir du 20 janvier 2027, le règlement sur les machines de l'UE s'appliquera de manière contraignante, et il englobe pour la première fois les logiciels pertinents pour la sécurité comme objet d'examen propre. Mais il n'existe jusqu'à présent aucune norme de sécurité applicable pour un robot en fonctionnement. La norme ISO 10218 révisée de 2025 présuppose expressément une machine qui ne peut pas basculer. La norme qui doit justement le réglementer, ISO 25785-1, est un document de travail du comité ; la période de commentaires s'est terminée en juillet, et la publication est attendue au plus tôt en 2027. Les obligations à haut risque de la loi sur l'IA pour l'IA intégrée aux machines ont été reportées de mai à août 2028. Un acheteur suisse ou allemand qui commande en 2027 fait donc une acquisition dans un cadre réglementaire qui ne sera finalisé que par la suite. Le fait que RIVR ait dû arrêter ses robots de test en 2025 à Zurich parce que les autorités les ont classés comme véhicules routiers est la variante suisse du même problème.
La deuxième raison est que les données d'exploitation font défaut. Le projet pilote le mieux documenté au monde, Figure chez BMW à Spartanburg, a atteint en onze mois environ 1250 heures de fonctionnement. Ce ne sont pas six heures par jour de travail. Agility atteint chez GXO plus de 65'000 heures de fonctionnement réparties sur neuf sites et déclare 98 pour cent de précision, ce qui est correct, mais signifie aussi que quelqu'un doit intervenir à chaque cinquantième saisie. Aucun fabricant ne publie de valeur MTBF, l'indicateur habituel pour les intervalles de défaillance. Celui qui doit justifier un investissement sur cinq ans n'obtient tout simplement pas les chiffres pour cela. Ce qui correspond au coup d'œil sur les livres de comptes : Agility Robotics a affiché un chiffre d'affaires de 1,8 million de dollars pour 2025, avec une perte opérationnelle de 140 millions, et le portefeuille de commandes maintes fois cité de 300 millions provient d'un seul client.
Reste la question de savoir quand cela basculera. La réponse honnête est que personne ne le sait, et les prévisions en disent plus sur leurs auteurs que sur le marché.
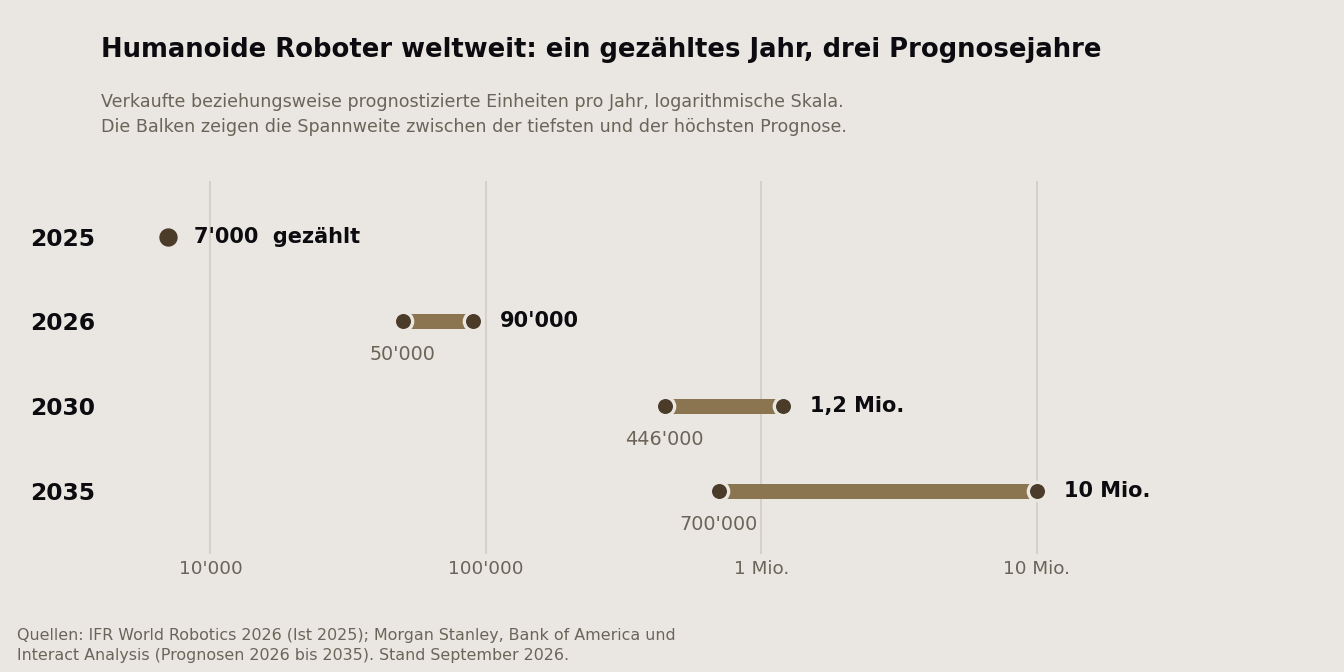
Bank of America date le début de l'adoption massive en 2028 et le justifie par la démographie : on ne besoin pas d'un robot parfait, mais d'un qui soit présent, ne démissionne pas et coûte moins cher. Interact Analysis mentionne 2032 et le lie à quatre conditions, dont expressément une réglementation plus claire et des rendements utilisables. Morgan Stanley compte sur une diffusion lente jusqu'au milieu des années 2030 et une accélération seulement après. Entre ces trois maisons s'étendent quatre à douze ans. La tendance des prix est plus ferme : IDTechEx s'attend à une baisse du prix moyen d'environ 114'700 dollars en 2024 à environ 37'000 d'ici 2030 et calcule qu'un achat peut déjà être amorti en six mois avec un taux d'utilisation élevé, en quinze avec un taux moyen. La variable décisive n'est pas le prix d'achat, mais le taux d'utilisation, et c'est précisément celui qu'une entreprise ne peut pas estimer sérieusement à l'avance.
Pour les entreprises suisses, cela en découle quelque chose d'inconfortable. Dans toutes les grandes prévisions, l'Europe n'apparaît pas comme marché de la demande de façon autonome ; Interact Analysis prévoit pour 2035 plus de 65 pour cent des unités réellement déployées en Chine, les États-Unis bien derrière. Celui qui attend que la norme soit là et que les données d'exploitation soient publiques achètera un jour une machine éprouvée, n'aura alors ni expérience ni position de négociation. Celui qui achète maintenant paie l'apprentissage pour une technologie dont le cadre d'approbation n'est pas encore établi. La variante intermédiaire, que plusieurs exploitations à Zurich roulent actuellement, est de loin la plus raisonnable : louer un appareil, mesurer pendant un an, générer soi-même des chiffres que personne d'autre ne divulgue.
Cet article a été rédigé avec le soutien de l'intelligence artificielle et vérifié par la rédaction. L'image d'illustration est une image symbolique générée par IA, et non une photo de presse.